
BUENOS AIRES (ANP) Entre las varias «perlitas» que suelen encontrarse cada vez que corresponde analizar un proyecto de ley de Presupuesto, en esta ocasión sobresale una que mereció el cuestionamiento de diferentes especialistas, como fue la decisión de no incluir los beneficios impositivos del RIGI (Régimen de Incentivo para las Grandes Inversiones) entre los gastos tributarios.
De esa forma, la baja de la participación de ese concepto en relación con el PBI (del 3,72% en 2025 al 3,69% en 2026 y al 3,67% en 2027) es más que relativa, si se excluyen beneficios que algunos estiman en cerca de medio punto porcentual para el año próximo, lo que transformaría lo que se presenta como un recorte en un incremento más que considerable.
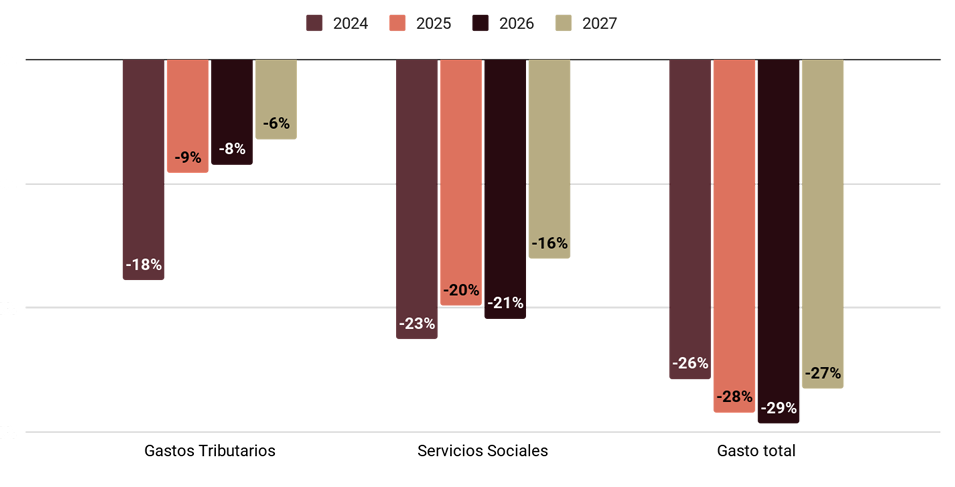
Si eso no bastara, la Asociación Civil por la Igualdad y la Justicia (ACIJ) destacó que entre 2023 y 2026 el gasto total del Estado nacional cayó un 27% y el gasto social lo hizo en un 16%, «los gastos tributarios se redujeron apenas un 6%».
«Más allá de la pérdida fiscal, en ese período no se ha avanzado en una mejor regulación de estas exenciones, que no son evaluadas en relación a su eficacia y rendimiento», acotó, en referencia a un paquete que incluye desde exenciones impositivas para jubilados, medicamentos y transporte público hasta beneficios promocionales para grandes empresas.
ACIJ señaló en su análisis la «consolidación de una disminución de la importancia de los recursos sacrificados por regímenes de
promoción económica que pasaron de representar el 0,60% del PBI en 2023 a 0,44 en 2027».
«Sin embargo -aclara-, se debe tomar este dato con precaución ya que el Poder Ejecutivo no incluyó en la estimación el costo fiscal del RIGI y los nuevos incentivos fiscales para la concesión de obra pública destinada a la construcción o ampliación de rutas nacionales, y para la importación de material ferroviario y de subterráneos».
En el Mensaje que acompaña a la presentación del proyecto de ley se fundamenta esa exclusión en que «los proyectos adheridos se
encuentran mayoritariamente en etapas iniciales de implementación (inversión)» y en consecuencia «el gasto tributario asociado al régimen podrá ser estimado en etapas posteriores de avance de los proyectos”.
No obstante, ACIJ advirtió que «incluso en las etapas de construcción de los proyectos, las empresas beneficiadas reciben incentivos fiscales, por ejemplo, exenciones arancelarias en la importación de bienes de capital» y citó en ese sentido que «en 2025 y los primeros 8 meses de 2026 hubo 8 empresas del RIGI con importaciones totales por 450 millones de dólares».
Habrá que esperar la presentación de los proyectos de leyes de Presupuesto de los años venideros para resolver el dilema: ¿se incluirán todos los beneficios tributarios de una sola vez o se deducirán los aplicados en ejercicios anteriores?