
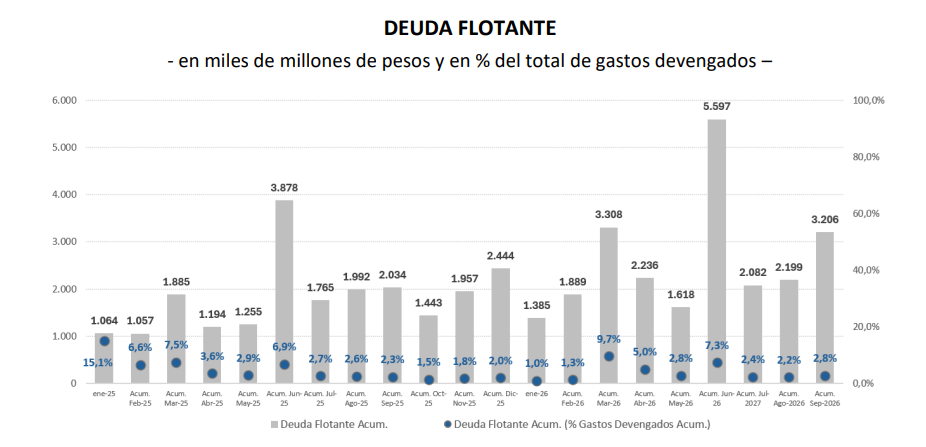
BUENOS AIRES (ANP) La deuda flotante en los primeros nueve meses de 2026 trepó a $3,206 billones, una suma levemente inferior al superávit financiero de la etapa pagada en el mismo período, pero superior en $800.000 millones al superávit devengado, lo que dejaría en evidencia que gran parte del resultado fiscal se está logrando a expensar de la postergación de pagos diversos por parte de la Administración Pública Nacional (APN).
Los datos relevados por la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP) muestran además un exceso en los gastos por encima de las proyecciones presupuestarias que llevaron a un nivel de ejecución que sobrepasa el promedio de la última década y que tornaría inevitable por el dictado de por lo menos un nuevo Decreto de Necesidad y Urgencia (DNU) para ampliar los créditos para todo el año.
La deuda flotante acumulada a septiembre alcanzó a $3.206.000 millones y si bien no es el nivel más alto del año, representa un monto a tener en cuenta a la hora de analizar la consistencia del resultado fiscal, en tanto implica la diferencia entre los gastos devengados y los pagados. 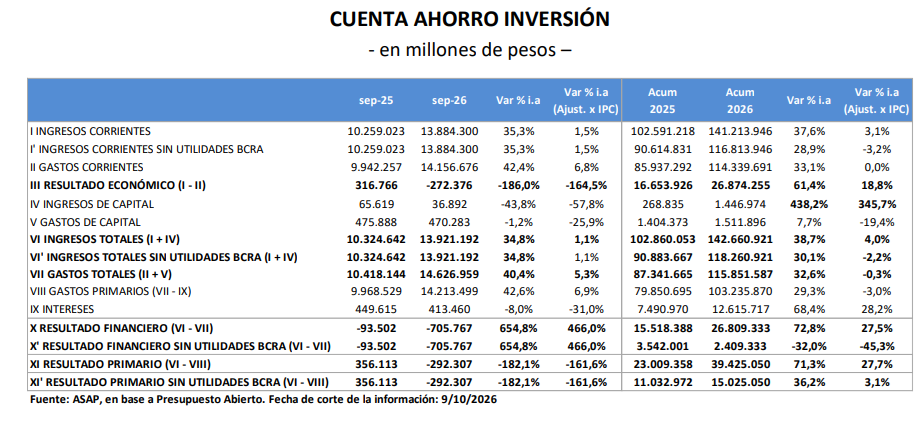
Aunque en algunos casos -en especial en los meses en los que se pagan las cuotas del aguinaldo- esa deuda es una circunstancia derivada de obligaciones registradas en un mes y pagadas en el siguiente, en muchos otros implica la postergación de pagos en subsidios, proveedores, transferencias a provincias y universidades, entre otros conceptos.
En consecuencia, cabe preguntarse qué pasaría con el resultado fiscal -tanto el pagado como el devengado- si esos compromisos se saldaran completamente y la deuda flotante fuera sustancialmente inferior a los $3,2 billones.
Al respecto, el superávit financiero pagado en los primeros nueve meses fue de $3.313.793,2 millones, apenas $100.000 millones más que el monto de la deuda flotante, pero el superávit devengado fue de $2.409.333 millones.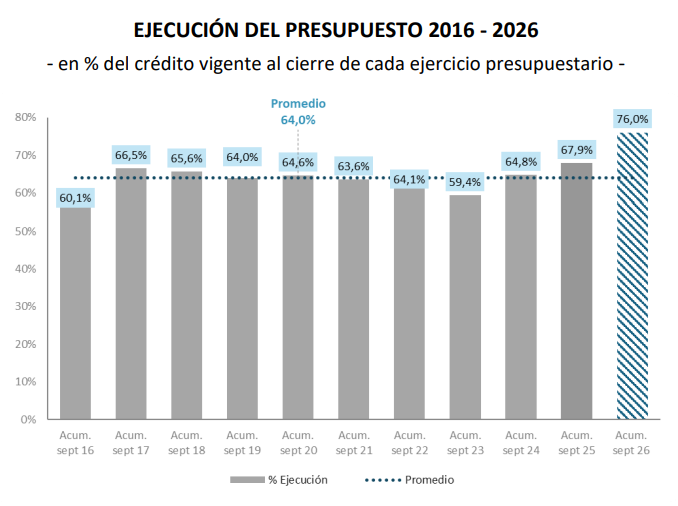
Parte de la explicación de un resultado fiscal tan condicionado pasa por el desborde de varias erogaciones por una inflación que triplicó la pauta del 10,1% con la que se elaboró el Presupuesto, si se tiene en cuenta que más de la mitad del gasto público está indexado por la aplicación de la movilidad previsional.
Asimismo, el aumento del precio del petróleo alteró las proyecciones en los gastos de subsidios, que de una previsión de 9,9% de caída real registra hasta el momento un aumento del 9,5% a valores constantes.
De esa forma, la ejecución presupuestaria en nueve meses alcanzó al 76%, doce puntos porcentuales más que el promedio de la última década.
LEER TAMBIÉN:
https://nuevaspalabras.com.ar/luego-de-que-furiase-dijera-que-javier-gana-caminando-el-riesgo-subio-a-nivel-record/
https://nuevaspalabras.com.ar/epyca-la-negativa-del-gobierno-a-reconocer-la-recesion-dificulta-la-salida/
https://nuevaspalabras.com.ar/impuesto-a-las-ganancias-el-gobierno-avanzo-en-la-reglamentacion-de-inocencia-fiscal/