
BUENOS AIRES (ANP) – La Corte Suprema de Justicia de la Nación emitió un fallo clave en el que determinó que la Agencia de Recaudación y Control Aduanero (ARCA) no puede privar a una empresa de un beneficio fiscal por el incumplimiento de un mero recaudo formal o técnico en sus sistemas informáticos. El máximo tribunal resolvió hacer lugar al reclamo de la firma Gasoducto Gasandes S.A., ordenando así la concesión de los beneficios impositivos que le habían sido denegados.
Claves del fallo judicial
- El caso: La empresa había demandado al organismo fiscal tras el rechazo a su reconocimiento como «contribuyente cumplidor» —amparado en el artículo 63 de la Ley 27.260— bajo el argumento de que había expirado el plazo para adherirse a través del aplicativo informático correspondiente.
- La vía legal: La compañía demostró que había cumplido en tiempo y forma (el 21 de octubre de 2016) con la presentación de la declaración jurada de confirmación de datos prevista en el artículo 85 de la misma ley, la cual subsume e incluye de forma inescindible los derechos estipulados para los contribuyentes cumplidores.
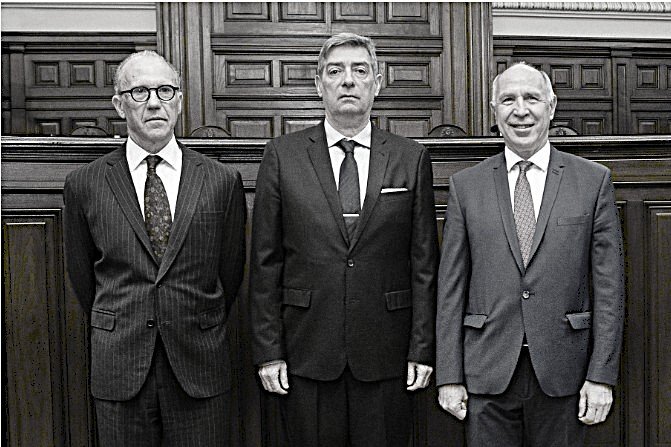
- Límite al fisco: Los magistrados Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti señalaron que condicionar el beneficio a un trámite específico de un aplicativo bajo pena de pérdida total implica convalidar «un rigorismo formal absurdo» y una exigencia no prevista en la ley que vulnera el principio de legalidad tributaria.
- Alcance técnico: La Corte aclaró que la omisión de utilizar el sistema aplicativo puntual de la AFIP solo debió tener como consecuencia una «indeterminación e indisponibilidad momentánea» del beneficio, pero jamás la pérdida definitiva del derecho una vez que este fue debidamente solicitado por el contribuyente (en este caso, mediante la presentación de una multinota en julio de 2017).
Con esta decisión, el máximo tribunal revocó las sentencias previas de la instancia de origen y de la Cámara Contencioso Administrativo Federal, devolviendo las actuaciones para que se dicte un nuevo pronunciamiento conforme a los lineamientos establecidos.