

La morosidad crediticia entre las pymes registró un marcado incremento en los últimos dos años, impulsada principalmente por el deterioro financiero las empresas y la disparidad entre sectores productivos, según un informe de la consultora Equilibra.
De acuerdo con el reporte, el monto irregular del crédito a firmas pasó de 0,7% en noviembre de 2024 a 3,7% en julio de 2026. A pesar de este vertiginoso salto que quintuplica la cifra inicial, el indicador aún se ubica sensiblemente por debajo del récord histórico del 8,1% registrado a comienzos de 2020.
No obstante, la probabilidad de que una financiación regular caiga en mora ya triplica el promedio de los últimos 20 años. El financiamiento total a empresas creció fuertemente durante la gestión actual, pasando del 5,7% del PBI en septiembre de 2023 al 9,8% en junio de 2026.
Esta expansión estuvo sostenida en gran medida por los préstamos en dólares, que treparon del 0,8% al 3,5% del PIB en dicho período y representan más de un tercio del total prestado. A diferencia del crédito en pesos, las líneas en moneda extranjera presentan una baja morosidad (apenas 0,6% en prefinanciación de exportaciones), aunque la reciente liberación de estas líneas para cualquier firma abre interrogantes sobre eventuales descalces cambiarios en un contexto de apreciación del tipo de cambio real.
Construcción y comercio los mas afectados
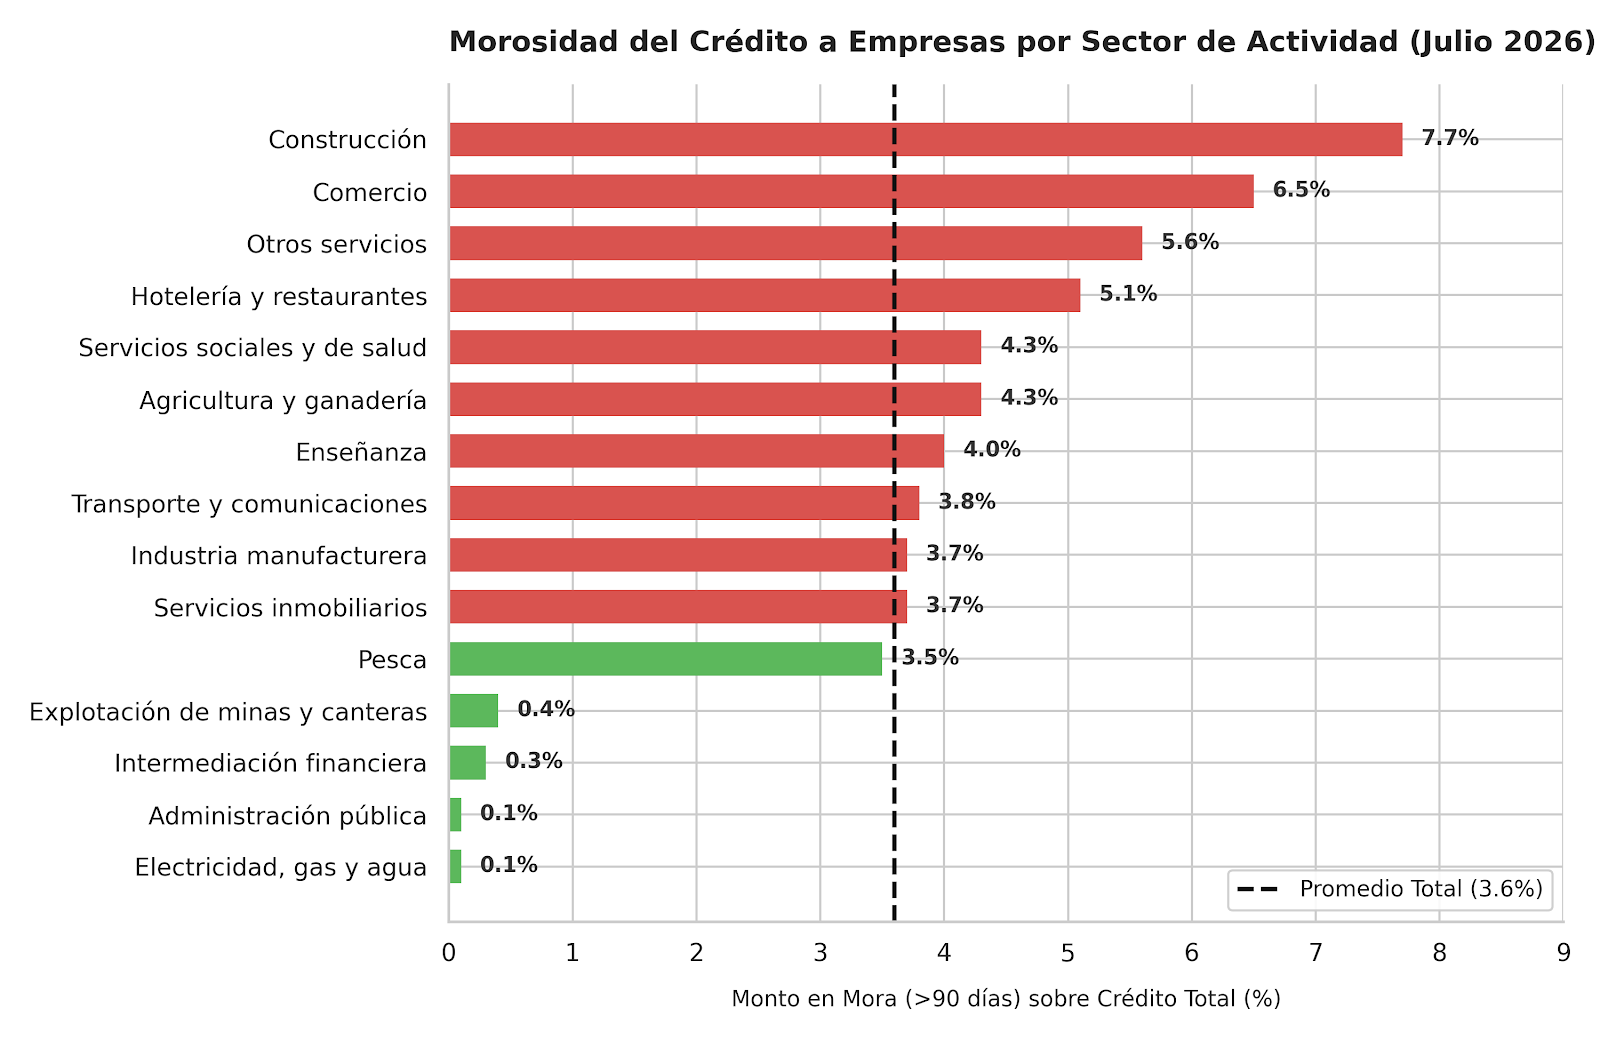
El informe expone una clara brecha sectorial. La construcción y el comercio lideran la mora crediticia con tasas del 7,7% y 6,5% respectivamente, mientras que sectores ganadores como la minería, la energía y la intermediación financiera registran niveles inferiores al 0,5%.
La industria manufacturera se posiciona en el promedio general (3,7%), con fuertes heterogeneidades internas: el rubro textil y cuero trepa al 14,6%, mientras que vehículos y transporte apenas registra un 0,4%.
Las PyMEs son las más vulnerables ante este escenario. En los últimos dos años, la cantidad de personas jurídicas en mora pasó de 16.200 a 37.500 (13,4% del total de firmas endeudadas) y los casos de PyMEs con avales de SGR en mora se triplicaron, alcanzando las 9.679.
Entraron en mora los créditos mas chicos
Mientras que los créditos superiores a $3.800 millones concentran el 73,8% del saldo y exhiben solo un 1,8% de mora, los tramos inferiores a $ 5 millones sufren una mora del 9,3%.
A esta problemática se suma el endurecimiento de los requisitos bancarios y una creciente tensión en la cadena de pagos. Según datos del Observatorio PyME, entre el tercer trimestre de 2025 y el segundo trimestre de 2026 los retrasos de PyMEs se duplicaron: el 24% incurre en al menos un atraso, priorizando el cumplimiento bancario (8,6% de mora) por sobre las obligaciones impositivas (17,3%) y con proveedores (15,3%).
Libertad y Progreso contra la intervención del Estado
En medio de la creciente preocupación pública por la morosidad y el debate parlamentario con unos 50 proyectos de regulación crediticia en tratamiento, la Fundación Libertad y Progreso advirtió que intervenir el mercado no es la solución, sino el origen del problema.
Según la entidad, la imposición de topes a las tasas o subsidios al crédito «provocará una caída en la retribución a los depositantes, reduciendo la masa de ahorro y restringiendo el acceso al financiamiento formal». Esto obligaría a los bancos a atender solo a los clientes de menor riesgo, empujando al resto hacia el mercado informal de crédito.
En un país donde el crédito sobre el Producto Bruto Interno alcanza apenas el 10% —frente al 47% del promedio regional—, Libertad y Progreso remarca que «el verdadero freno crediticio radica en el peso impositivo». Las tasas de interés soportan una carga de tributos nacionales, provinciales y municipales que representa hasta un 30% del Costo Financiero Total.
Entre las trabas regulatorias, el informe señala que el sistema de arrastre en la clasificación de deudores del Banco Central (BCRA) obliga a los bancos a replicar la peor calificación que un cliente mantenga en otra entidad, cortando el crédito a personas que son solventes con el resto del sistema.
Para contrarrestar esta situación, Libertad y Progreso impulsa la creación de un Régimen Federal de Alivio Crediticio. Inspirado en propuestas de incentivos a la infraestructura, el plan plantea eximir de impuestos nacionales a los préstamos refinanciados, siempre que las provincias y municipios adopten medidas equivalentes.
Como contrapartida, las entidades bancarias deberán trasladar en forma íntegra ese beneficio fiscal al usuario. Esto implica eliminar intereses punitorios y cargos de cobranza, recortar márgenes de intermediación y ofrecer refinanciaciones a plazos de entre 36 y 60 meses, supervisados por el BCRA.
El régimen contempla además que, tras cumplir entre seis y doce cuotas, el deudor recupere paulatinamente su perfil crediticio en la Central de Deudores. Desde la fundación remarcan que la medida no socializa pérdidas ni premia al incumplidor, sino que apunta a reducir impuestos para viabilizar el cobro y dinamizar el crédito.