
BUENOS AIRES (ANP) Pasaron apenas dos meses del anuncio del presidente Javier Milei del «grillete fiscal» por el que se establecerían severos límites a los gastos que excedieran las autorizaciones de la ley de Presupuesto. La iniciativa no solo está lejos de plasmarse en una norma legal sino que, en los hechos, viene siendo vulnerada antes de su eventual sanción, al punto que en poco más de ocho meses los créditos presupuestarios fueron incrementados por el Poder Ejecutivo por más de $4,4 billones.
«Estamos trabajando en el armado del shut down del Poder Ejecutivo, de la política. Cuando te agotás el Presupuesto, no se puede gastar más y se apaga el Estado», había asegurado Milei en los primeros días de julio, en una medida que imitaría la que se aplica en Estados Unidos y que nada tiene que ver con la práctica en la Argentina de las últimas décadas, en las que las leyes de Presupuesto quedaron rápidamente desactualizadas por el doble impacto de una subestimación inicial de los gastos y recursos y una inflación que en la mayoría de los casos desbordó las expectativas.
Sin ir más lejos, la ley de Presupuesto 2026 se elaboró con un supuesto de inflación del 10,1%, que todo indica se triplicará en los hechos. Con un gasto público que en su mayor parte cuenta con cláusulas de indexación -en especial el gasto previsi0nal, por la movilidad que se aplica todos los meses- no alcanzan los recortes que se vienen haciendo en otras partidas más flexibles a la baja, ni tampoco con los ingresos por privatizaciones o las utilidades del Banco Central.
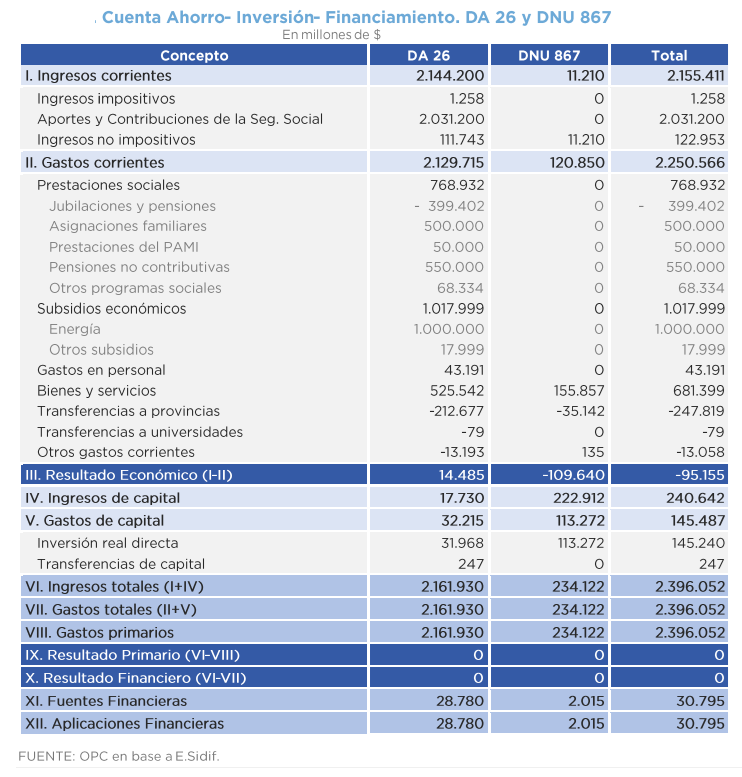
La última novedad se conoció el viernes, con la publicación en el Boletín Oficial del DNU 867 y la decisión administrativa 26, que en conjunto incrementaron tanto los ingresos como los gastos totales en $2.396.052 millones. El resultado fiscal no se modifica, pero las restricciones del shut down no hacen referencia a ese aspecto sino al gasto.
En favor de Milei, debe aclararse que en comparación con las gestiones de todos sus predecesores del siglo XXI el incremento del gasto es significativamente menor (hasta el momento, el 2,97% del crédito inicial), pero por pequeño que fuere representaría una violación del shut down que propuso.
El detalle de las cinco modificaciones presupuestarias muestra un incremento de los ingresos totales por $28.597.810 millones y de los gastos por $4.405.675 millones. La mejora del resultado financiero de $24.192.135 millones no debe cambiar el eje del problema: se dispuso un aumento del gasto que, si existiera una ley de shut down, no estaría permitido.
El detalle de las modificaciones presupuestarias de 2026 es el siguiente:
. Decisión administrativa 2 (3 de febrero): aumentan los ingresos y los gastos totales en $43 millones, con impacto neutro en el resultado financiero.
. Decisión administrativa 20 (8 de mayo): aumentan los ingresos en $564.917 millones y se reducen los gastos en $2.439.416 millones, con una mejora del resultado financiero de $3.004.332 millones.
. DNU 594 (15 de julio): aumentan los ingresos en $25.636.798 millones y los gastos en $4.448.996 millones, con una mejora del resultado financiero de $21.187.802 millones.
. Decisión administrativa 26 (3 de septiembre): aumentan los ingresos y los gastos totales en $2.161.930 millones, con impacto neutro en el resultado financiero.
. DNU 867 (3 de septiembre): aumentan los ingresos y los gastos financieros en $234.122 millones, con impacto neutro en el resultado financiero.
Por el momento, la propuesta de shut down no pasa de ser un proyecto que, si llega a plasmarse en una ley, comenzaría a tener vigencia a partir de 2027. Quizás para entonces los números de la ley de Presupuesto y su ejecución muestren la correlación necesaria.
LEER TAMBIÉN:
https://nuevaspalabras.com.ar/las-consultoras-estimaron-que-la-economia-crecera-este-ano-solo-21/
https://nuevaspalabras.com.ar/caputo-respondio-a-criticas-en-medio-de-una-interna-de-la-uia/
https://nuevaspalabras.com.ar/reunion-g20-luis-caputo-mantendra-reuniones-con-bessent-y-georgieva-en-ee-uu/