
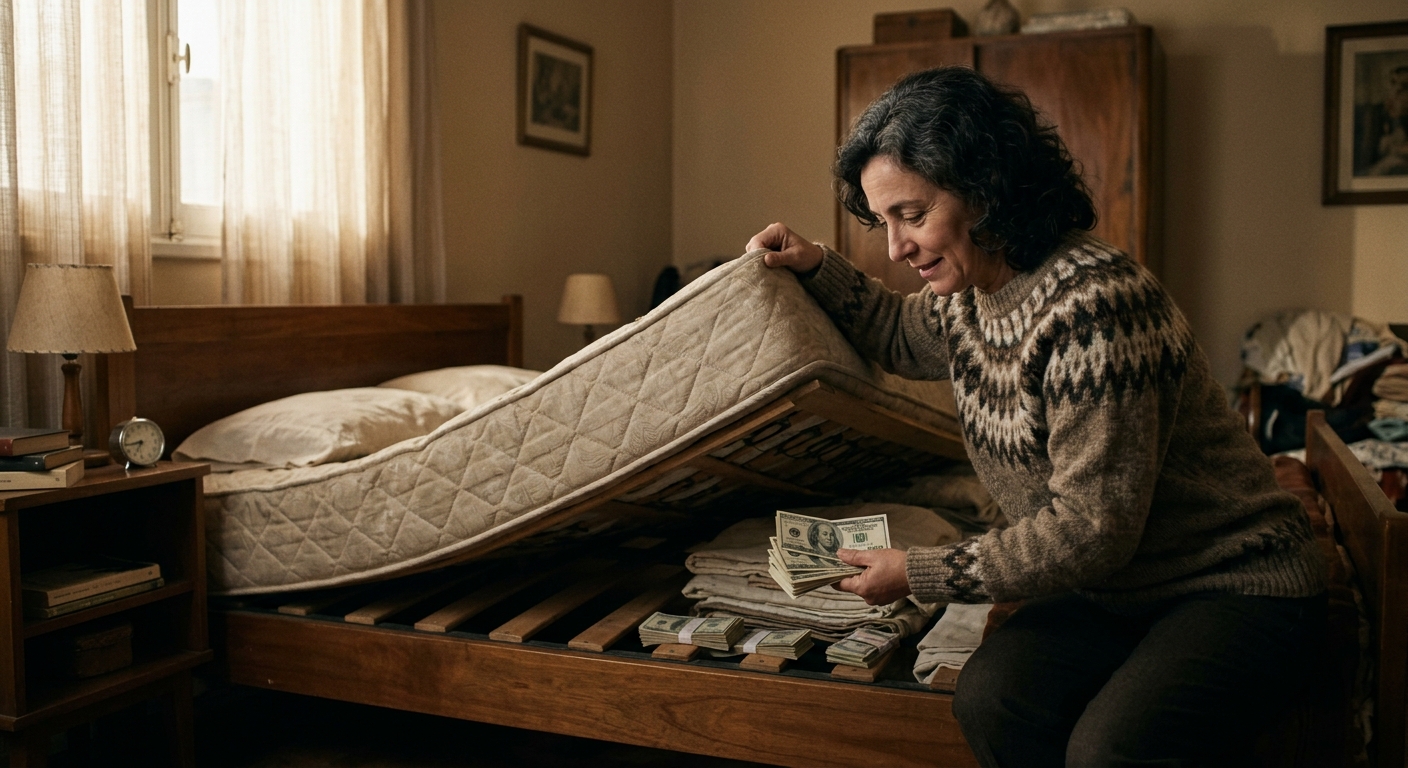
Buenos Aires – (ANP) – La iniciativa de «Inocencia Fiscal II» introdujo modificaciones sustanciales para otorgar mayor seguridad jurídica a los contribuyentes y captar el ahorro informal. Sin embargo, la reforma fija una ventana de oportunidad clave: las restricciones al uso de presunciones tributarias por parte del Fisco tendrán vigencia únicamente hasta el 31 de diciembre de 2027, lo que marca un plazo límite para la exteriorización e integración de los fondos no declarados al circuito formal.
Las 5 claves del anteproyecto de «Inocencia Fiscal II»:
-
Plazo límite para exteriorizar divisas (31/12/2027): El esquema limita temporalmente la capacidad de ARCA para aplicar presunciones sobre incrementos patrimoniales, estableciendo como fecha tope el cierre de 2027 para incentivar la canalización de los dólares guardados fuera del sistema financiero.
-
Redefinición y umbral mínimo de discrepancia significativa: Se elimina la consideración de la disminución del saldo a favor y se pasa a evaluar el incremento del impuesto determinado. Además, se fija un umbral mínimo de tolerancia (5% del Monto Objetivo de Punibilidad – MOP), evitando que diferencias menores invaliden el beneficio fiscal.
-
Derecho a rectificar sin perder beneficios: Frente a una notificación o determinación de oficio por parte de ARCA, los contribuyentes dispondrán de 15 días hábiles para presentar una declaración jurada rectificativa y cancelar el saldo pendiente sin perder la protección del régimen.
-
Carga de la prueba en manos de ARCA: Se otorga rango legal al principio de que la responsabilidad de probar una discrepancia significativa recae de manera exclusiva en el organismo recaudador, basándose solo en datos declarados o provistos por terceros.
- Solución para Bienes Personales: Se crea una ficción jurídica por la cual se considera que los fondos declarados se incorporan al patrimonio el mismo día en que se efectúa la operación, impidiendo que el Fisco reclame el tributo retroactivamente por períodos anteriores.
Desde el sector tributario destacan que «Inocencia Fiscal II» representa un avance concreto respecto de la versión anterior, ya que otorga mayor certidumbre técnica y favorece la canalización del ahorro no formalizado hacia la economía.
No obstante, analistas señalan que la adhesión masiva antes del vencimiento de 2027 dependerá no solo del marco normativo, sino también de la evolución de la inflación, las expectativas cambiarias y la percepción de continuidad de las políticas de reducción de la carga fiscal a mediano y largo plazo.