
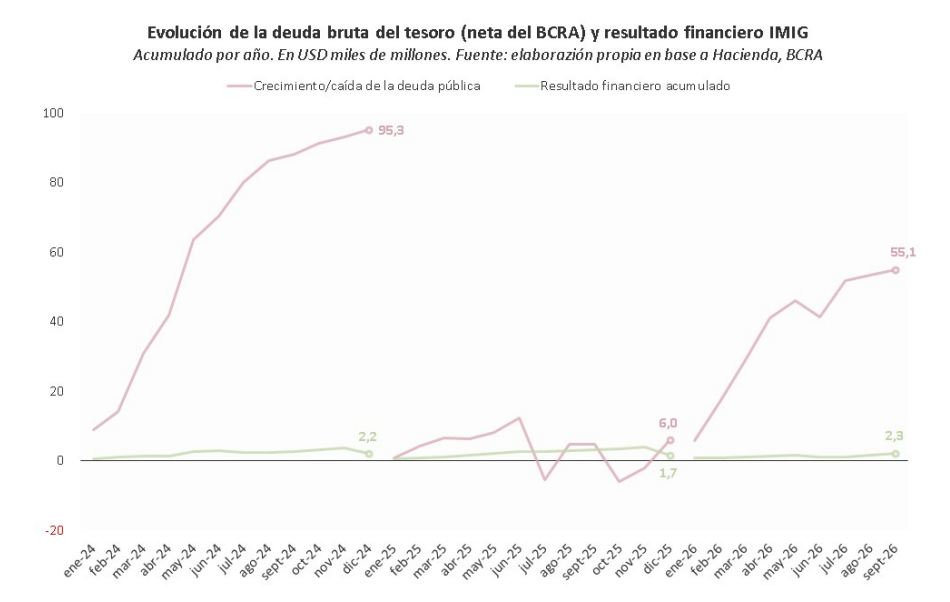
BUENOS AIRES (ANP) La capitalización de intereses de Lecaps y Boncaps y el pago de gastos corrientes con bonos explican un fenómeno que podría parecer contradictorio, como es el crecimiento de la deuda pública en un contexto de superávit financiero por tercer año consecutivo.
Así lo sostuvo la Gerencia de Estudios Económicos del Banco de la Provincia de Buenos Aires en su último informe semanal, en el que advierte que si se computasen esas erogaciones como gastos corrientes y no como aplicaciones financieras, el resultado financiero positivo se transformaría en un déficit de hasta el 3% del PBI.
Si bien la Secretaría de Hacienda informó un superávit financiero de $3 billones para los primeros nueve meses de 2026, la Gerencia del Bapro advirtió sobre una metodología empleada en los últimos años, el consonancia con avisos que en el mismo sentido realizan habitualmente otras entidades y economistas.
«Cuando el Tesoro cancela una obligación mediante la entrega de títulos, la operación se registra como financiera y no como un gasto que afecte el resultado fiscal. Es decir, no se contabiliza como un gasto primario, sino como una aplicación financiera, quedando ajena a los números que informa la Secretaría de Finanzas como ‘resultado financiero'».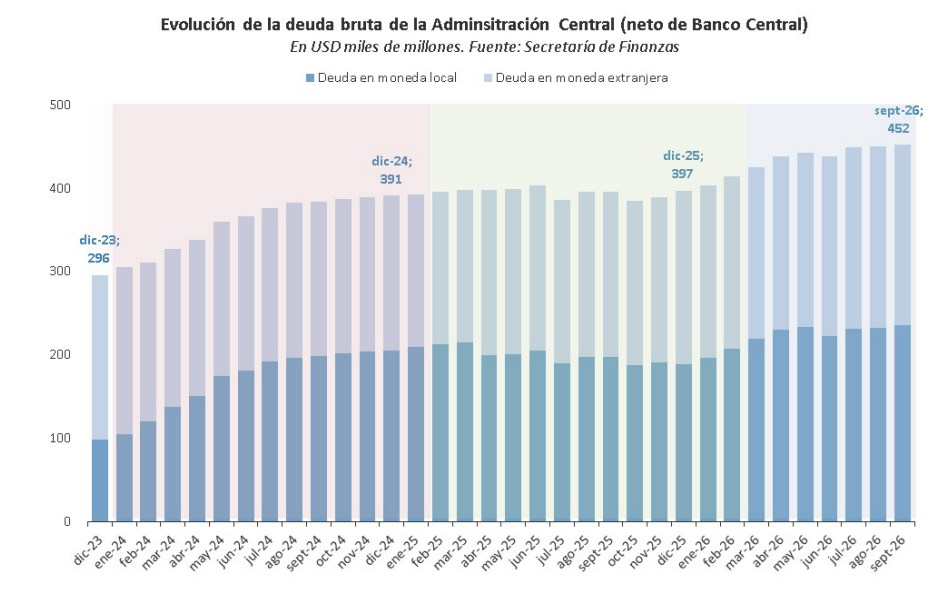
El análisis es coincidente con el que periódicamente da a conocer la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP), que señalo que si se computaran los intereses capitalizables a las Lecaps y Boncaps, «el Resultado Financiero dejaría de ser de equilibrio, para ser un resultado de carácter deficitario».
Este año, se cancelaron obligaciones vinculadas con el traspaso de la Policía a la Ciudad de Buenos Aires mediante la entrega de bonos, con una transferencia de $0,8 billón entre enero y septiembre; lo mismo se hizo con prestadores y proveedores del PAMI, además de haberse lanzado un programa para cancelar certificados de obra pública con bonos por hasta $0,2 billón.
» En total, cerca de 1,5 billones de pesos se cancelaron con obligaciones financieras: la mitad del superávit total. Más aún, si se hubieran excluido los ingresos extraordinarios por privatizaciones, el saldo positivo virtualmente desaparecería», precisó el Bapro.
No obstante, ese no fue «el mecanismo que mayor distorsión le imprimió a las cuentas públicas», sino la mencionada capitalización de intereses de las letras y los bonos del Tesoro. «Estos instrumentos incorporan los intereses al capital, de modo que el Tesoro no realiza un pago periódico en efectivo por los primeros, sino que cancela todo al vencimiento», destacó la Gerencia de Estudios Económicos.
«De esta forma, los intereses se acumulan y suman al capital de la deuda. Como no hay un pago de ‘intereses’ propiamente dicho (todo es capital), la Secretaría de Hacienda no registra gastos por estos títulos, ajustando el resultado final. En contraste, la Secretaría de Finanzas, a medida que refinancia la deuda, incrementa sostenidamente el stock», explicó.
El detalle no es menor, si se tiene en cuenta que esos intereses capitalizables representaron en los primeros nueve meses del año $38 billones, «más de doce veces el superávit financiero informado por Hacienda, de modo que si se lo incorporasen al cálculo «el superávit se revertiría en un déficit financiero de 3% del PBI».
LEER TAMBIÉN:
https://nuevaspalabras.com.ar/blog-domingo-cavallo-los-riesgos-no-son-solo-internos-por-eso-es-importante-acumular-reservas/
https://nuevaspalabras.com.ar/uia-luis-caputo-recompone-lazos-y-se-presenta-en-la-apertura-del-encuentro-anual-de-los-industriales/
https://nuevaspalabras.com.ar/el-fal-podria-movilizar-usd-843-millones-anuales-del-sector-agricola-segun-adcap/