
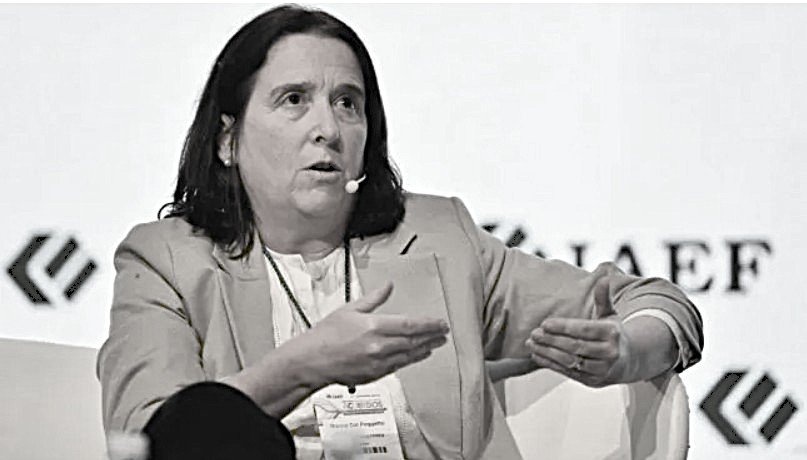
Buenos Aires (ANP) – La economía argentina enfrenta una creciente tensión en su programa financiero en dólares,El BCRA dejó de acumular reservas para mantener el precio del dólar, dijo Redrado amenazada por un bache de financiamiento estimado en USD 23.300 millones para el año 2027, según advierte un reciente análisis de la economista Marina Dal Poggetto, profesora del IAE Business School. La situación obligó al equipo económico a mutar su discurso desde un “programa cerrado” hacia el anuncio de un blindaje extraordinario de reservas denominado “bazooka de dólares”.
De acuerdo con la consultora, el optimismo y la normalización financiera posteriores a las últimas elecciones legislativas entraron en un impasse. Un riesgo país que volvió a instalarse en la zona de los 600 puntos y el encarecimiento del crédito global —con la tasa de los bonos del Tesoro estadounidense a 10 años escalando al 5,29%— cerraron virtualmente el acceso del Tesoro al mercado local en divisas.
El cálculo original del programa oficial presentado en junio requería que el tándem Tesoro-BCRA adquiriera USD 9.300 millones para cubrir las obligaciones de 2027 (USD 4.900 millones del Tesoro y USD 4.400 millones del BCRA para cancelar los bonos Bopreal). Sin embargo, el bache proyectado se multiplicó hasta rozar los USD 23.300 millones según señala Dal Poggetto.
La economista dice que «el ejercicio proyectado arranca sin los USD 3.700 millones de caja previstos inicialmente» que eran los que iban a aportar el mercado local.
En ese contexto, el Tesoro suspendió las colocaciones del bono AO29 en las últimas licitaciones tras un fuerte salto en las tasas implícitas (forward AO27/AO28, que pasaron del 11% al 20%), dejando pendientes USD 800 millones en 2026 y USD 5.000 millones en 2027.
Por otro lado, la directora de EcoGo advierte que hay «diferencias entre las metas de financiamiento del Presupuesto y el esquema de junio respecto a desembolsos de organismos multilaterales y bilaterales». Esta brecha estimada no contempla aún los vencimientos de deuda de principios de 2028 ni eventuales desarmes de las operaciones tipo repo.
Menos compras del BCRA y apreciación cambiaria
Dal Poggeto afirma que «el deterioro de la caja del Estado coincide con una ralentización de las compras de divisas por parte del Banco Central». En su intento por sostener la paridad dólar-tasa en la zona de los $1.530/20, la entidad redujo sensiblemente sus adquisiciones netas: absorbió solo USD 470 millones en septiembre, frente a USD 770 millones en agosto y USD 2.200 millones en julio.
A su vez, sostiene que «la estrategia cambiaria derivó en una inflación acumulada en dólares del 22% desde las elecciones legislativas (ascendiendo al 28% en el rubro servicios), reduciendo la competitividad y apretando los márgenes de rentabilidad del sector privado formal no alcanzado por regímenes de incentivo como el RIGI».
En ese sentido, señala que «la combinación de menor acumulación del BCRA y el uso de divisas propias del Tesoro para pagar deuda contrajo la acumulación acumulada de reservas desde un pico de USD 9.500 millones en agosto a USD 7.000 millones a fines de septiembre, dejando las reservas netas en USD 6.600 millones (con los USD 15.000 millones del acuerdo con el FMI contabilizados)».
El giro narrativo: De la suficiencia a la «Bazooka»
Frente a la restricción, afirma Dal Poggetto, la narrativa oficial dio un «viraje significativo». «El mensaje de contar con un programa financiado en su totalidad dio paso al anuncio de un blindaje financiero por USD 75.000 millones. La pieza central de este paquete incluye una línea de liquidez con Estados Unidos por USD 20.000 millones, pensada para garantizar la liquidación de vencimientos y permitir la apertura de la cuenta de capitales de las personas», detalló-
Sin embargo, analistas advierten que la efectividad de este «muro de contención» dependerá de variables geopolíticas y electorales de alta incertidumbre.
En el plano externo, existen dudas sobre la margen de acción futuro del Tesoro estadounidense (liderado por Scott Bessent) si enfrenta un Congreso hostil tras los comicios norteamericanos de noviembre y un escenario internacional disputado por recursos. En el plano interno, el reaparición de encuestas que anticipan un eventual balotaje presiona el horizonte de inversión y mantiene elevada la formación de activos externos (fuga/dolarización de flujos), que ya suma USD 20.000 millones desde los pasados comicios legislativos.
La opinión de otro economista
Hernan Letcher, director del Centro de Economía Política Argentina (CEPA) señala al respecto; «Luego de sostener, durante toda la última semana, que el programa financiero era sólido, el gobierno ahora reconoce dificultades para colocar Bonares, una de las fuentes de financiamiento presentadas en julio para “asegurar” los vencimientos de deuda tanto para 2026 como para 2027. Esto sucede sólo dos meses después de que el ministro Caputo confirmara que se colocarían USD 2.000 millones de AO29 en 2026 y USD 5.000 millones adicionales de Bonares en 2027. Ya en comienzos de octubre, Federico Furiase (Secretario de Finanzas) confesó mediante un re-post que la ventana de financiamiento en dólares estaba cerrada y que optarían por reservas de BCRA o deuda en pesos. También Clarín tituló: “El Gobierno le avisó a los fondos extranjeros que suspendió la emisión de deuda en dólares a nivel local”.