
BUENOS AIRES (ANP) – Una pyme modelo en Argentina debe afrontar un total de 62 obligaciones operativas anuales, compuestas por 34 tributos distintos y 28 regímenes de percepción, retención e información. Así lo revela el último estudio del Instituto Argentino de Análisis Fiscal (IARAF), elaborado junto a la Cámara Argentina de Comercio y Servicios (CAC), que advierte sobre el elevado grado de complejidad administrativa que enfrenta el sector.
Radiografía del entramado fiscal PyME
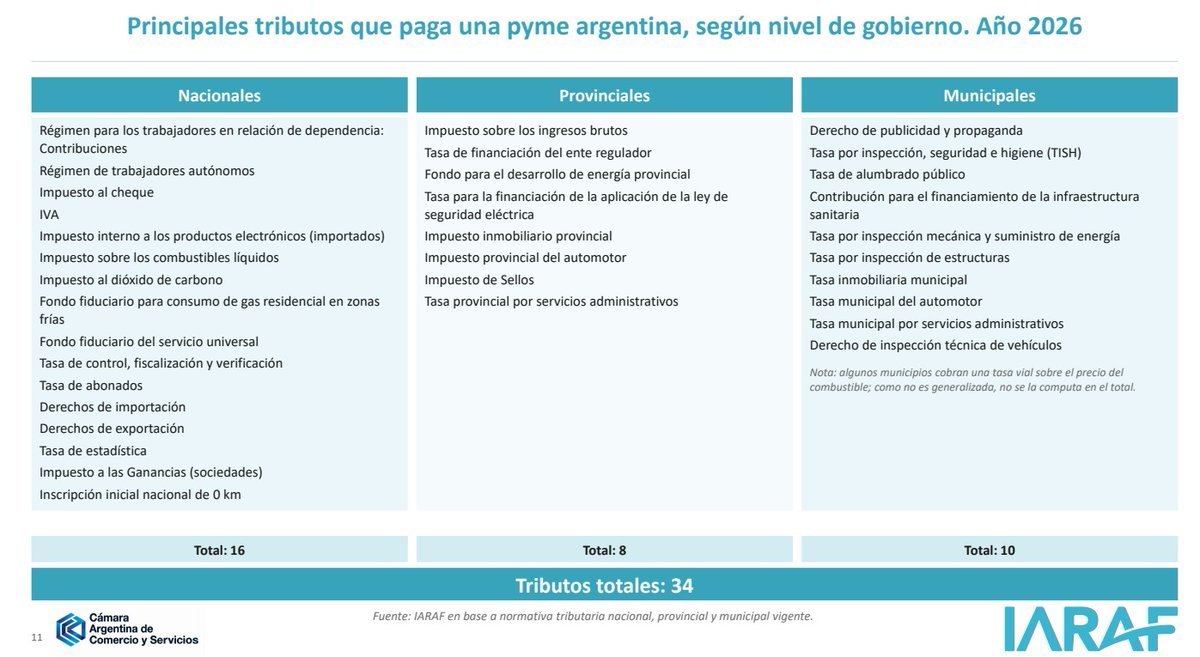
El relevamiento —que analiza una empresa tipo constituida como S.R.L., con empleados, flota de vehículos y operaciones comerciales e industriales— detalla cómo se desglosan las cargas fiscales según el nivel de gobierno:
- Tributos Nacionales (16): Incluyen, entre otros, el Impuesto al Valor Agregado (IVA), el Impuesto a las Ganancias (sociedades), el Impuesto sobre los Créditos y Débitos bancarios (al cheque), derechos de importación y exportación, y contribuciones patronales.
- Tributos Provinciales (8): Destacan el Impuesto sobre los Ingresos Brutos (IIBB), el Impuesto Inmobiliario y el Impuesto Automotor, además de tasas y sellos.
- Tributos Municipales (10): Comprenden tasas esenciales como la de Inspección, Seguridad e Higiene (TISH), derechos de publicidad y propaganda, y tasas viales o inmobiliarias locales.
Con respecto al informe del año previo, la cantidad total de tributos se redujo de 37 a 34, impulsada por la eliminación de los impuestos internos a los seguros y a la telefonía celular, junto con la exclusión de tasas de ocupación de espacios públicos de carácter específico.
El peso de los regímenes y la gestión burocrática
Además de los impuestos directos e indirectos, el informe subraya que las pequeñas y medianas empresas soportan 28 regímenes de percepción, retención e información. Estos mecanismos de pago anticipado operan como un factor crítico de fricción económica.
«Estos mecanismos de pago anticipado se han vuelto complejos y contribuyen a aumentar los costos de las empresas por dos vías: incrementan los gastos de administración tributaria y generan saldos a favor recurrentes que, ante devoluciones burocráticas, se convierten en la práctica en incrementos encubiertos de alícuotas», advierte el documento del IARAF.
Del total de regímenes vigentes, 5 corresponden a percepciones y retenciones nacionales sobre la pyme, 6 a nivel provincial, 8 de actuación de la pyme hacia terceros y 9 a regímenes de información general. Su cumplimiento demanda una constante labor contable y administrativa, exponiendo a las estructuras productivas a riesgos financieros y sanciones por demoras formales.